Domain somalisch.de kaufen?
Wir ziehen mit dem Projekt
somalisch.de um.
Sind Sie am Kauf der Domain
somalisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain somalisch.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
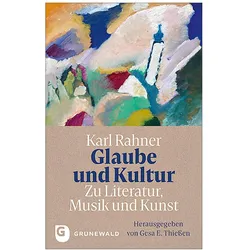
Glaube und Kultur: Zu Literatur, Musik und Kunst, Fachbücher von Gesa E. Thiessen, Karl RahnerDas Fachbuch "Glaube und Kultur: Zu Literatur, Musik und Kunst" von Karl Rahner SJ bietet eine tiefgehende Reflexion über gesellschaftlich-kulturelle Themen aus einer theologischen Perspektive. Rahner, ein einflussreicher Jesuit und Theologe, hat bedeutende Beiträge zur Theologie der Kultur geleistet, die auch in der modernen Zeit relevant sind. In diesem Werk hat Gesa E. Thiessen die gesammelten Beiträge Rahners zusammengestellt, die sowohl inspirierend als auch zum Nachdenken anregend sind. Die Einleitung und Kommentare von Thiessen bieten zusätzliche Einblicke und kontextualisieren Rahners Gedanken in der heutigen Zeit. Mit einem Fokus auf die Verbindung zwischen Glauben und den Künsten, lädt das Buch dazu ein, über die Wechselwirkungen zwischen Religion, Literatur, Musik und Kunst nachzudenken und deren Bedeutung für die Gesellschaft zu erkunden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
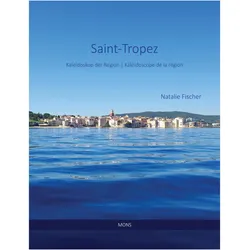
Saint-Tropez Kultur und Traditionen, Reisebücher von Natalie FischerDer Reisebericht "Saint-Tropez Kultur und Traditionen" von Natalie Fischer lädt Leser*innen ein, die faszinierende Welt von Saint-Tropez und seiner Umgebung zu entdecken. Dieses aussergewöhnliche Werk kombiniert die Elemente eines Fotobildbandes mit einem tiefgehenden Reisebericht und einer Anthologie, die die kulturellen und traditionellen Facetten dieser berühmten Region beleuchtet. Leser*innen erhalten einen einzigartigen Einblick hinter die Kulissen, der sowohl die Schönheit der Landschaft als auch die reiche Geschichte und die lebendige Kultur von Saint-Tropez einfängt. Mit 240 Seiten bietet das Buch eine umfassende Erkundung, die sowohl für Reisende als auch für Kulturinteressierte von grossem Wert ist. Die Kombination aus eindrucksvollen Fotografien und informativen Texten macht dieses Buch zu einem unverzichtbaren Begleiter für alle, die mehr über diese ikonische Destination erfahren möchten.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
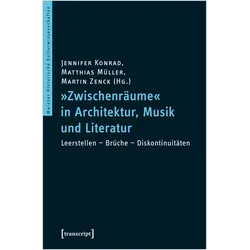
»Zwischenräume« in Architektur, Musik und Literatur, Fachbücher von Jennifer Müller KonradZwischen greifbaren, sichtbaren oder hörbaren Dingen liegt oftmals ein vages, opakes und leeres „Dazwischen“, das sowohl räumlich als auch zeitlich begriffen werden kann. Es wird als eine Leerstelle, ein Transitbereich (Passage), ein „Nicht-Ort“ (im Sinne von Marc Augé) definiert, in dem Relationen, Geschichte und Identität praktisch nicht existieren. Die Beiträger aus den Bereichen Kunstgeschichte, Musik- und Literaturwissenschaften erkunden Dichotomien und Hybride sowie Leerstellen und Diskontinuitäten in architektonischen, musikalischen und literarischen Konzepten. Im Mittelpunkt steht dabei die Frage, inwiefern verschiedene Formen von Devianzen Zwischenräume entstehen lassen und welche Verfahren von Sichtbar- oder Hörbarmachung solcher „Unorte“ es gibt.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glaube und Kultur: Zu Literatur, Musik und Kunst, Fachbücher von Gesa E. Thiessen, Karl RahnerDas Fachbuch "Glaube und Kultur: Zu Literatur, Musik und Kunst" von Karl Rahner SJ bietet eine tiefgehende Reflexion über gesellschaftlich-kulturelle Themen aus einer theologischen Perspektive. Rahner, ein einflussreicher Jesuit und Theologe, hat bedeutende Beiträge zur Theologie der Kultur geleistet, die auch in der modernen Zeit relevant sind. In diesem Werk hat Gesa E. Thiessen die gesammelten Beiträge Rahners zusammengestellt, die sowohl inspirierend als auch zum Nachdenken anregend sind. Die Einleitung und Kommentare von Thiessen bieten zusätzliche Einblicke und kontextualisieren Rahners Gedanken in der heutigen Zeit. Mit einem Fokus auf die Verbindung zwischen Glauben und den Künsten, lädt das Buch dazu ein, über die Wechselwirkungen zwischen Religion, Literatur, Musik und Kunst nachzudenken und deren Bedeutung für die Gesellschaft zu erkunden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Saint-Tropez Kultur und Traditionen, Reisebücher von Natalie FischerDer Reisebericht "Saint-Tropez Kultur und Traditionen" von Natalie Fischer lädt Leser*innen ein, die faszinierende Welt von Saint-Tropez und seiner Umgebung zu entdecken. Dieses aussergewöhnliche Werk kombiniert die Elemente eines Fotobildbandes mit einem tiefgehenden Reisebericht und einer Anthologie, die die kulturellen und traditionellen Facetten dieser berühmten Region beleuchtet. Leser*innen erhalten einen einzigartigen Einblick hinter die Kulissen, der sowohl die Schönheit der Landschaft als auch die reiche Geschichte und die lebendige Kultur von Saint-Tropez einfängt. Mit 240 Seiten bietet das Buch eine umfassende Erkundung, die sowohl für Reisende als auch für Kulturinteressierte von grossem Wert ist. Die Kombination aus eindrucksvollen Fotografien und informativen Texten macht dieses Buch zu einem unverzichtbaren Begleiter für alle, die mehr über diese ikonische Destination erfahren möchten.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der deutschen Literatur Bd. 8: Geschichte der deutschsprachigen Literatur 1830-, Sachbücher von Peter SprengelDie Geschichte der deutschen Literatur Bd. 8: Geschichte der deutschsprachigen Literatur 1830-1870 von Peter Sprengel bietet einen tiefen Einblick in eine der spannendsten Epochen der deutschsprachigen Literatur. Diese Zeitspanne, die von der Juli-Revolution 1830 bis zur Gründung des Deutschen Reiches 1870/71 reicht, ist geprägt von einem intensiven Spannungsfeld zwischen politischem Engagement und literarischem Schaffen. Sprengel analysiert die gescheiterte Revolution von 1848/49 und deren Auswirkungen auf die Literatur, die sich in einem ständigen Wechselspiel zwischen Protest und Resignation zeigt. Der Autor beleuchtet die Entwicklung neuer literarischer Stile und Themen, die von der klassischen Romantik über das Junge Deutschland bis hin zum bürgerlichen Realismus reichen. Werke von bedeutenden Autoren wie Büchner, Heine und Fontane werden als Meilensteine dieser Epoche hervorgehoben. Zudem wird die enge Verzahnung von Literatur und Politik in den verschiedenen deutschen Staaten und der Schweiz thematisiert, was das Buch zu einer wertvollen Quelle für alle Interessierten an Literaturgeschichte macht.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.